
西南证券股份有限公司郑连声,郭婧雯近期对溯联股份(301397)进行经营并发布了经营敷陈《主业基本盘闲隙,液冷业务拓空间》,给以溯联股份买入评级。
溯联股份
投资重点
事迹回顾:公司2025年上半年结束买卖收入6.7亿元,同比+26.3%;归母净利润为0.7亿元,同比-4.4%。其中,25Q2结束营收3.3亿元,同比增长10.1%;结束归母净利润0.3亿元,同比下落10.8%。
筹备分析:25H1,公司营收增长受益于新动力汽车行业高景气、客户订单增长及热处理系统升级带来的单车价值量擢升;利润下滑主如若因为1)为搪塞竞争、拓展客户,销售用度同比+61.0%、处理用度同比+29.6%;2)新材料、新家具及液冷业务研发干涉加大,研发用度0.4亿元(同比+34.8%);3)中枢家具汽车流体管路总成毛利率同比下落1.2个百分点。从单季来看,合座毛利率仍处于历史低位,Q1、Q2差别为21.7%、21.6%。25Q2时期用度率环比下落0.5个百分点,主如若销售和处理用度率改善显然,研发用度率因新业务干涉略有擢升。
新动力汽车流体管路业务:汽车流体管路成增长基石,细分边界亮点突显。新动力汽车流体管路业务是公司增长引擎,家具包括电板包冷却管路、电机、电控冷
却管路以及热处理集成管路,公司正积极鞭策关系家具与行业内主流车企及电板厂商的时期对接与新车型认证。依托新动力汽车行业红利,重迭中枢客户放量、800V高压平台带动高价值家具需求,以及与头部客户互助深切,公司畴昔捏续增长可期。
传统燃油车流体管路业务:国六措施筑牢基本盘,时期升级稳盈利撑捏。受燃油车产量影响,2025年上半年营收增速放缓。材料端,鞭策尼龙替代橡胶,结束家具质能与轻量化升级;时期端,自主研发复杂系统及快速辘集件,擢升中枢部件掌控力与时期壁垒;同期紧跟排放规章升级节律,确保家具舒相宜规条目,多管皆下推动单车价值量擢升。尽管面前增速受行业环境收尾,但业务盈利闲隙性较强,捏续发达基本盘作用,为公司策略转型与新业务探索提供保险。
限制件及精密注塑件业务:高毛利业务快速放量,怒放第二增长弧线。2025年上半年该业求结束营收0.8亿元,同比+38.2%。快速经营边界,适配数据中心液冷的UQD经营、面向新动力的DIN经营等家具,随液冷、新动力电板赛谈需求开释加快研发与场景适配,正鞭策与产业链中枢企业互助;大型注塑件边界,汲取PP+玻纤轻量化材料的电板/电机外壳已在头部新动力车企主流车型量产,轻量化渗入率擢升与时期附加值升级将带动单车价值量增长。依托高毛利特色及液冷、储能、空气悬架等高景气赛谈需求,该业务有望成为中枢增长极。
盈利预测与投资提出。瞻望2025-2027年EPS差别为1.08/1.40/1.76元。公司汽车主业受益于新动力客户放量和高价值新品拓展,同期前瞻布局AIDC液冷、储能等级二增长弧线,畴昔成长性值得期待,看守“买入”评级。
风险教唆:原材料价钱超预期的风险;新动力业务拓展速率低于预期的风险;客户贴近度较高的风险;时期革命不足预期的风险;UQD发展不足预期的风险等。
最新盈利预测明细如下:
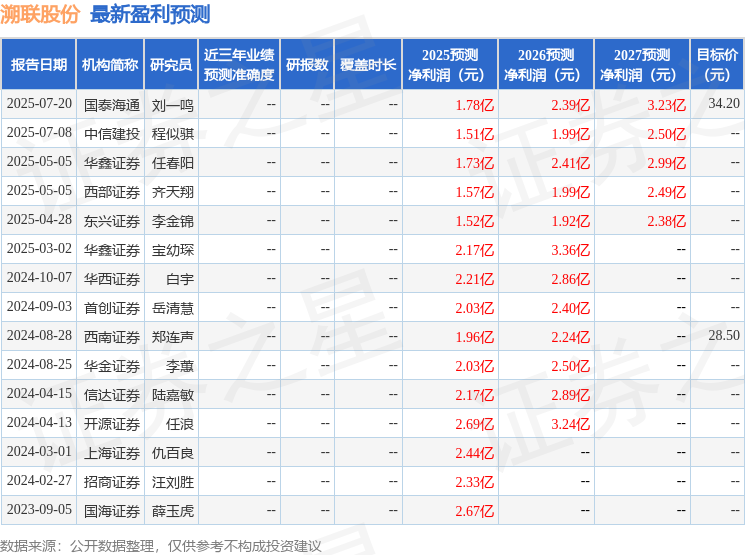
该股最近90天内共有3家机构给出评级,买入评级2家欧洲杯体育,增捏评级1家;畴昔90天内机构联想均价为34.2。